20 cupos para traders de Colombia y LATAM. Datos reales del diario cuantitativo durante 4 semanas — la evidencia pública es el objetivo, no promesas de rentabilidad.
Por Mahdi Goodarzi · Fundador & Product Builder de Gueta Quant
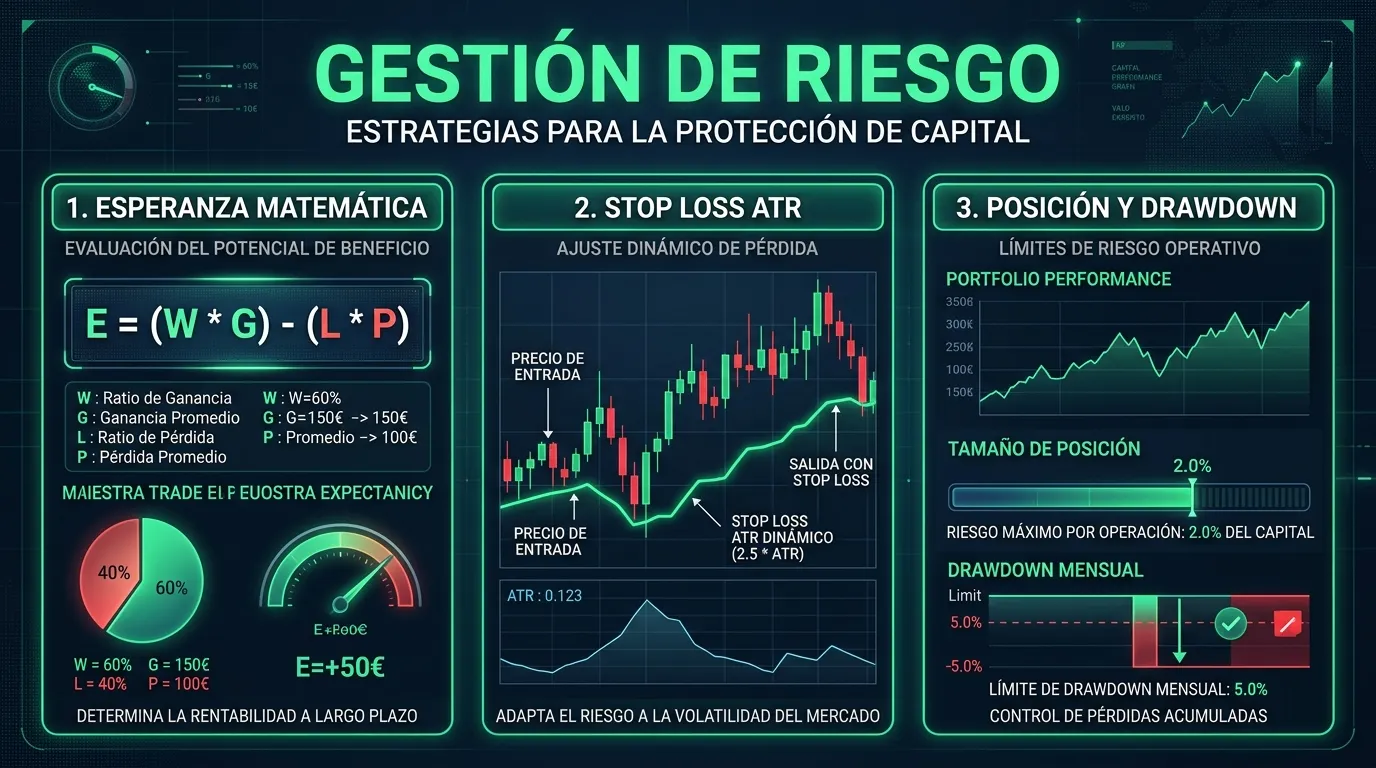
Resumen Directo (BLUF): La gestión de riesgo cuantitativa se rige por 4 pilares matemáticos innegociables:
Regla del 2% Máximo: Ninguna orden individual debe arriesgar más del 2% del balance líquido. Fórmula: Lotes = (Capital × 0.02) / (Distancia del Stop × Valor del Punto). Calcule su lotaje exacto en la Calculadora de Lotaje MT5.
Stops Dinámicos por Volatilidad: Sitúe el Stop Loss a un múltiplo de 2.5 × ATR(14) para evitar la expulsión prematura por ruido de microestructura de mercado.
Esperanza Matemática Positiva:Esperanza = (Aciertos × Ganancia Promedio) − (Fallos × Pérdida Promedio) > 0. Sin significancia estadística (p < 0.05), una expectativa aparente es solo ruido.
Freno de Emergencia por Drawdown: Pausa obligatoria de operativa si el drawdown mensual alcanza el 5% (o 15% acumulado), retornando de inmediato a validación en demo.
MASTERCLASS EN VIDEO
El Costo Oculto del Trading: Comisiones, Swaps y Slippage
Video no disponible — inténtalo más tarde
Reglas de Riesgo Esenciales (Resumen 2026)
Regla
Valor estándar
Uso
Riesgo por operación
0.5% – 2% del capital
Tamaño de posición con stop loss definido
Stop Loss por ATR
1.5× – 2.5× ATR
Adapta el stop a la volatilidad del mercado
Drawdown máximo
Pausa al 15% – 20%
Detener operación, revisar la estrategia
Esperanza matemática (expectancy)
Positiva (E > 0)
Valida la estrategia antes de operar en vivo
Criterio de Kelly
Usar 25% – 50% del Kelly óptimo
Evita el sobre-apalancamiento en rachas ganadoras
Correlación de estrategias
3–5 estrategias no correlacionadas
Diversificación del riesgo de portafolio
1. ¿Por qué la gestión de riesgo supera a cualquier estrategia de entrada?
El resultado de cualquier operación individual es esencialmente aleatorio. Un sistema con 40% de aciertos puede ser rentable si la gestión de riesgo está bien diseñada; uno con 80% de aciertos puede arruinar una cuenta en pocas operaciones sin ella. La literatura sobre el riesgo de ruina confirma que el tamaño de posición es el factor más determinante para sobrevivir a largo plazo.
La gestión cuantitativa del riesgo persigue dos objetivos:
Evitar el riesgo de ruina: ninguna racha de pérdidas consecutivas debe poder liquidar la cuenta.
Optimizar el crecimiento geométrico: dimensionar posiciones para maximizar capital sin retrocesos de los que sea matemáticamente inviable recuperarse.
Figura 1: Infografía detallada sobre las tres fases de la gestión de riesgo cuantitativo: Esperanza Matemática, Stop Loss por ATR y Control de Drawdown.
1.5 La Curva de Capital: El Verdadero Termómetro de su Estrategia
La curva de capital (equity curve) es la representación gráfica del crecimiento de la cuenta en el tiempo. Más allá del ratio de aciertos, revela la salud real del sistema: una curva ascendente con retrocesos pequeños y controlados indica que la gestión de riesgo funciona. Tramos planos prolongados sugieren pérdida de edge del modelo; caídas abruptas revelan sobreexposición.
El objetivo no es eliminar los retrocesos —imposible en mercados financieros— sino mantenerlos dentro de parámetros predecibles. Cuando el drawdown excede los límites históricos del sistema, es señal de pausar la operativa e investigar. Por eso en Gueta Quant usamos circuit breakers automáticos que detienen la ejecución cuando la curva supera umbrales predefinidos.
Figura 2: Curva de capital de un sistema con esperanza matemática positiva y control de drawdown. Observe los retrocesos controlados dentro del rango del 5% mensual.
2. Esperanza Matemática (Expectancy): Tu Ventaja Estadística
Antes de arriesgar dinero real, hay que demostrar mediante backtesting que la estrategia tiene esperanza matemática positiva: el retorno esperado promedio por cada dólar arriesgado.
La fórmula de la esperanza matemática se expresa de la siguiente manera:
Esperanza (E) = (W * Avg_Win) - (L * Avg_Loss)
Donde:
W: Tasa de acierto o porcentaje de operaciones ganadoras (expresado en decimal, ej. 0.45).
L: Tasa de fallo o porcentaje de operaciones perdedoras (1 - W).
Avg_Win: El tamaño promedio de tus operaciones ganadoras en valor monetario o R (ej. $200 o 2R).
Avg_Loss: El tamaño promedio de tus operaciones perdedoras (ej. $100 o 1R).
Si la esperanza es superior a cero (\(E > 0\)), un volumen grande de operaciones generará ganancias netas. Si es menor a cero, la ley de los grandes números garantiza la pérdida total del balance, sin importar la disciplina aplicada.
La correlación entre activos es otro pilar clave. Operar instrumentos altamente correlacionados concentra el riesgo en un solo factor de mercado. Una cartera diversificada —correlación baja o negativa entre activos— estabiliza la curva de capital. Recomendamos no operar más de dos estrategias correlacionadas a la vez, y diversificar entre índices, materias primas y divisas no correlacionadas.
Figura 3: Matriz de correlación entre diferentes activos. Los valores cercanos a cero indican diversificación efectiva; los valores cercanos a 1 o -1 indican concentración de riesgo.
3. El Stop Loss Dinámico por Volatilidad (ATR)
Definir la distancia del stop de forma estática (ej. siempre 20 pips) ignora que la volatilidad cambia día a día y varía radicalmente entre activos (BTC/USD frente a EUR/USD).
La solución cuantitativa es el Average True Range (ATR), que mide el rango medio de movimiento del precio en un período (generalmente 14 velas). En Gueta Quant fijamos la distancia del stop como múltiplo del ATR:
Distancia del Stop = 2.5 * ATR (14)
Al multiplicar el ATR por un factor de 2.5, colocamos el stop fuera del "ruido" de volatilidad diario del mercado. Puedes ver la lógica detallada e implementación de este concepto en nuestra guía técnica sobre el ATR Risk Manager.
3.5 Implementación en Código: Calculadora de Tamaño de Posición
Implementación en Pine Script v6 de una calculadora de tamaño de posición basada en la regla del 2%, lista para integrar en TradingView. Multiplica el capital por el porcentaje de riesgo, divide entre la distancia al stop y el valor del punto, con un límite máximo de lotes no bypassable.
//@version=6
indicator("Calculadora de Tamaño de Posición", overlay=false)

capital = input.float(10000000, "Capital (COP)", step=100000)
riesgo_pct = input.float(2.0, "Riesgo por Operación (%)", step=0.1)
stop_points = input.int(50, "Distancia al Stop (puntos)")
valor_punto = input.float(10, "Valor por Punto (COP)")

riesgo_monetario = capital * (riesgo_pct / 100)
tamano_posicion = riesgo_monetario / (stop_points * valor_punto)

// Límite no bypassable: nunca operar más de 10 lotes
max_lotes = 10
tamano_final = math.min(tamano_posicion, max_lotes)

plot(tamano_final, "Tamaño (lotes)", color=color.green, linewidth=2)
hline(max_lotes, "Límite máximo", color=color.red, linestyle=hline.style_dashed)

// --- MIT License ---
// Este código es educativo. No garantiza resultados. Úselo bajo su propia responsabilidad.
Tabla de Riesgo Comparativo por Tamaño de Cuenta
La siguiente tabla muestra cómo se ajusta el tamaño de posición máxima recomendada (lotes) para diferentes capitales y distancias al stop loss, aplicando siempre la regla del 2% de riesgo máximo por operación:
Capital (COP)
Riesgo 2% (COP)
Stop 50 pts
Stop 100 pts
Stop 200 pts
$5.000.000
$100.000
0.20 lotes
0.10 lotes
0.05 lotes
$10.000.000
$200.000
0.40 lotes
0.20 lotes
0.10 lotes
$25.000.000
$500.000
1.00 lotes
0.50 lotes
0.25 lotes
$50.000.000
$1.000.000
2.00 lotes
1.00 lotes
0.50 lotes
$100.000.000
$2.000.000
4.00 lotes
2.00 lotes
1.00 lotes
Al aumentar la distancia del stop (mayor volatilidad), el tamaño de posición se reduce automáticamente para mantener el riesgo monetario constante en 2%. Esa es la esencia de la gestión cuantitativa: ajustar la exposición sin intervención manual ni decisiones emocionales. El código se adapta a cualquier instrumento ajustando el valor por punto.
4. Tamaño de la Posición y Control del Drawdown
Con la distancia al stop loss ya definida por el ATR, hay que calcular cuántos lotes transar para que, si se toca el stop, no se arriesgue más del porcentaje preestablecido.
La Fórmula Científica de Tamaño de Posición
Fijamos el riesgo máximo por operación en 2.0% del capital. La fórmula:
Tamaño de Posición = (Capital de la Cuenta * 0.02) / (Distancia del Stop Loss * Valor del Punto)
Aplicada de forma sistemática, esta fórmula reduce el lote automáticamente cuando aumenta la volatilidad y lo incrementa en rangos estrechos, manteniendo el riesgo monetario constante.
Figura 4: La regla del 2% aplicada a diferentes tamaños de cuenta. El riesgo monetario se mantiene constante mientras el tamaño de posición se ajusta según la volatilidad del mercado.
El Control de Drawdown y Detención de Capital
El drawdown es la caída porcentual desde el pico de capital hasta el valle más bajo de la curva. Para mitigar rachas de pérdidas prolongadas por cambios de ciclo de mercado, aplicamos una regla estricta:
Regla del 5% de Drawdown Máximo Mensual: Si el balance de la cuenta experimenta un retroceso igual o superior al 5.0% dentro de un mismo mes calendario, se suspende de forma no bypassable toda ejecución de operaciones nuevas y se evalúan los modelos en cuentas de simulación hasta el siguiente ciclo mensual.
5. Cumplimiento Normativo y Conclusiones
Una rutina matemática estricta y transparente es la única manera de remover el sesgo de la ecuación operativa. El trading algorítmico es, ante todo, un negocio de gestión de probabilidades estadísticas.
⚠️ Descargo de Responsabilidad Regulatorio (Decreto 2555 de 2010)
El contenido educativo, las fórmulas matemáticas y las herramientas presentadas en este portal son puramente de carácter formativo y simulado. Gueta Quant no presta servicios de administración de portafolios, asesoría de inversión personalizada ni intermediación financiera. Todo backtesting representa rendimientos históricos hipotéticos que no garantizan resultados futuros.
6. Preguntas Frecuentes sobre Gestión de Riesgo
¿Cuál es el riesgo máximo recomendado por operación?
Para trading cuantitativo y sistemático, se recomienda un riesgo máximo por operación del 2.0% del capital de la cuenta. Operar con un riesgo superior incrementa drásticamente la probabilidad de ruina durante rachas de pérdidas consecutivas.
¿Qué es la esperanza matemática en trading y cómo se calcula?
Determina el beneficio o pérdida promedio por operación a largo plazo: Esperanza = (Ratio de Aciertos × Ganancia Promedio) − (Ratio de Fallos × Pérdida Promedio). Positiva es condición necesaria, no suficiente: se requiere muestra amplia, significancia estadística y validación fuera de muestra.
¿Cómo ayuda el ATR (Average True Range) a la gestión de riesgo?
Mide la volatilidad en tiempo real. Un stop dinámico basado en un múltiplo del ATR (2.5 × ATR) se ensancha en mercados volátiles y se estrecha en mercados tranquilos, evitando salidas prematuras.
¿Cuánto capital necesito para empezar a aplicar gestión de riesgo cuantitativa?
No hay mínimo absoluto, pero recomendamos al menos $5.000.000 COP para que la regla del 2% produzca tamaños de posición operables. Con capitales menores, las comisiones pueden consumir la esperanza matemática.
¿Qué hago si mi estrategia tiene una racha de 10 pérdidas consecutivas?
No invalida necesariamente la estrategia. Verifique primero que el tamaño de posición se redujo correctamente junto con el capital. Si el drawdown supera el 5% mensual, pause la operativa en vivo y vuelva a simulación.
¿La regla del 2% aplica igual para cuentas grandes y pequeñas?
Sí, el porcentaje se mantiene constante. Cuentas grandes pueden operar con menos riesgo (1%-1.5%) sin sacrificar rentabilidad; cuentas pequeñas rara vez deben subirlo, pues aumenta la probabilidad de ruina.
¿Debo usar el mismo porcentaje de riesgo en mercados alcistas y bajistas?
No necesariamente. En alta volatilidad (anuncios económicos, crisis) conviene bajar al 1%. El ATR da la señal objetiva: si se duplica, el stop se duplica y el tamaño de posición se reduce a la mitad automáticamente.
¿Puedo usar el Criterio de Kelly para calcular mi tamaño de posición?
El Criterio de Kelly optimiza el crecimiento geométrico del capital, pero úselo con precaución: sugiere apostar la esperanza matemática dividida entre el beneficio promedio. En la práctica se usa Kelly fraccional (25%-50%) para evitar volatilidad extrema. La regla del 2% es, en esencia, una versión conservadora de Kelly fraccional.
¿Cómo calcular el stop loss en trading?
Calcule primero la distancia del stop con volatilidad, no con un número fijo de pips: distancia = 2.5 × ATR(14) del timeframe operado. Luego dimensione la posición para que, si el precio toca ese stop, la pérdida sea como máximo el 2% del capital. Si el ATR se duplica, el stop se duplica y el tamaño de posición se reduce a la mitad. Practique el cálculo con la Calculadora de Lotaje MT5.
🏛️
Aplica Gestión de Riesgo Institucional en Tus Algoritmos
Descubre cómo integrar modelos estocásticos, pipelines de datos y simulaciones Monte Carlo en nuestra guía integral de trading cuantitativo.
Fundador de Gueta Quant y profesional de marketing y growth con experiencia en fintech y mercados financieros. MBA en Marketing Digital de la Universidad de Teherán y formación en ingeniería. Actualmente desarrolla herramientas educativas para trading cuantitativo: programación en Pine Script v6 (TradingView), gestión de riesgo basada en datos (MQL5) y automatización.
 Por