Los índices sintéticos de Deriv son instrumentos con precios generados mediante modelos del proveedor, distintos de un índice bursátil. Desde Colombia, disponer de un medio de pago en pesos colombianos no demuestra que la cuenta esté denominada en COP. Consulte la moneda de su cuenta, los métodos habilitados y las condiciones del contrato; no asuma una tarifa o cobertura local.
Esta guía explica cómo separar pagos, especificaciones y riesgo sin prometer resultados. La guía general de Deriv en Colombia conserva la información principal sobre plataforma y contexto regulatorio. Aquí el objetivo es más concreto: comprender las familias de índices sintéticos, organizar una simulación y reproducir un cálculo de tamaño de posición. Ningún ejemplo constituye una invitación a depositar fondos.
¿Deriv acepta pesos colombianos para depositar?
No confunda tres cosas: la moneda que sale de su banco, la moneda aceptada por el método de pago y la moneda de la cuenta o billetera receptora. Una tarjeta colombiana puede convertir moneda durante una transacción; eso no convierte automáticamente el saldo del bróker en una cuenta COP. Un anuncio de un tercero tampoco demuestra disponibilidad para su perfil.
El centro de ayuda de Deriv sobre depósitos describe varios métodos y señala que las opciones mostradas dependen de la moneda seleccionada. Esa información general no confirma PSE, Efecty, Nequi ni una cuenta COP para todas las personas residentes en Colombia. La disponibilidad concreta debe verificarse en la documentación y el área de pagos correspondiente, sin compartir claves con intermediarios.
Para revisar una ruta, anote cuatro campos antes de comparar: moneda de origen, moneda de destino, importe recibido y todos los cargos informados. Si un proveedor muestra solo la comisión explícita, falta comprobar la tasa aplicada. Un cargo visible igual a cero no demuestra una conversión sin costo: puede haber diferencia entre la tasa ofrecida y la referencia usada para comparar.
Las rutas publicitadas como P2P o agentes añaden una contraparte distinta del bróker. No trate las promesas de ese tercero como compromisos del proveedor principal. Verifique quién presta cada servicio, dónde se formaliza la operación y qué procedimiento existe para resolver disputas. Este artículo no recomienda agentes, cuentas personales ni mecanismos para eludir controles de identidad.
Qué es una plataforma de índices sintéticos
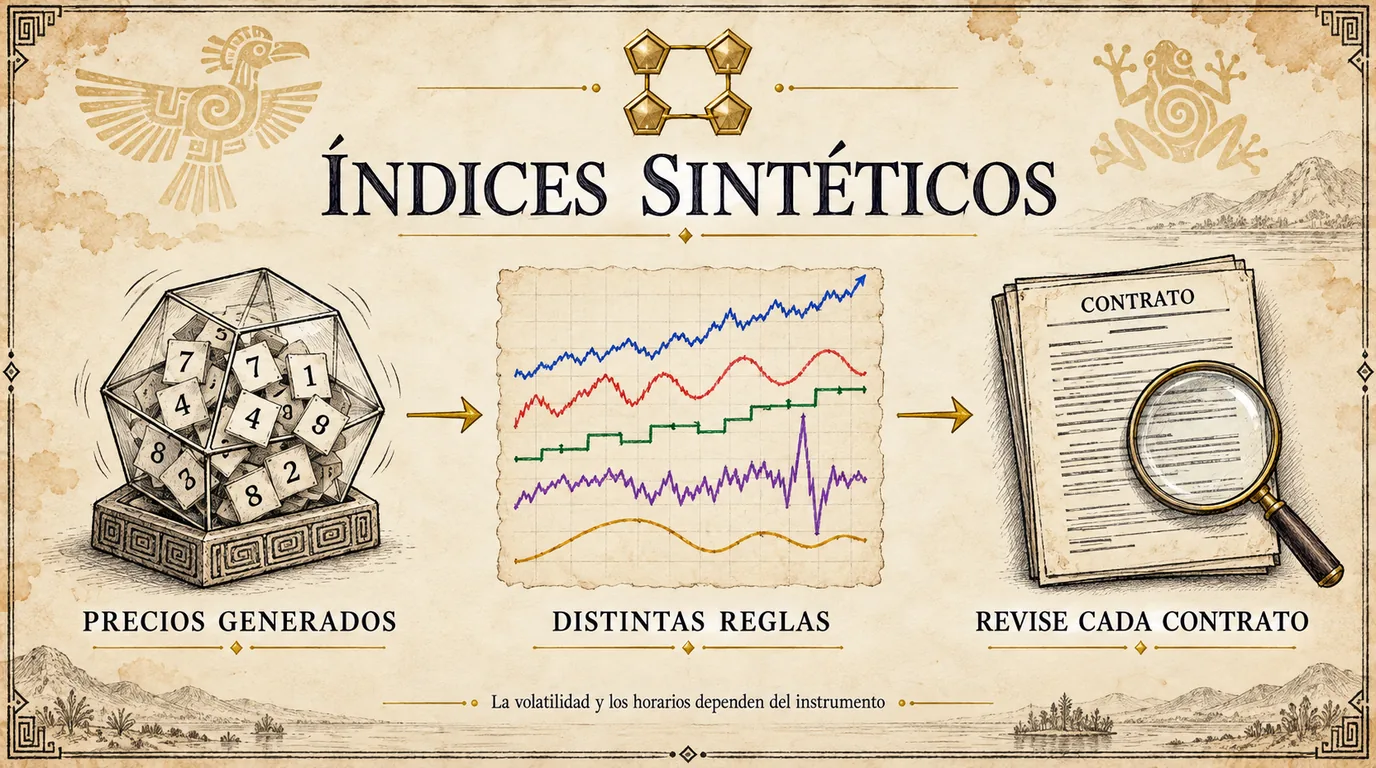
Una plataforma permite acceder a los contratos ofrecidos sobre esos precios. El modelo que genera una serie, el contrato que usted simula y la aplicación que lo presenta son capas diferentes. No atribuya a todas las capas una misma regla de margen, pérdida máxima, disponibilidad o ejecución. Tampoco equipare el gráfico de un índice sintético con la propiedad de acciones de una bolsa.
Deriv describe sus índices sintéticos como precios generados mediante sus modelos, con distintas familias de comportamiento. La afirmación del proveedor sobre sus mecanismos de generación no es una auditoría realizada por Gueta Quant. No hemos inspeccionado su código generador ni reproducido una certificación independiente; este texto explica documentación pública y limitaciones de uso.
La familia Volatility se presenta con niveles predefinidos de volatilidad. Eso no significa que cada vela tenga el mismo tamaño, que una muestra corta reproduzca exactamente un porcentaje o que todos los índices sintéticos tengan volatilidad constante. La guía oficial de Volatility Switch describe cambios entre regímenes: es un contraejemplo a esa generalización.
En Crash/Boom, las frecuencias descritas como promedios no son un reloj que indique el próximo salto. Contar cierta cantidad de ticks desde el evento anterior no demuestra que otro sea inminente. Un promedio describe una característica del modelo; no proporciona una señal individual ni garantiza dónde se ejecutará un stop. Lea qué unidad usa la especificación antes de trasladarla a barras de un gráfico.
Muchos de estos instrumentos se ofrecen con negociación continua, incluidos fines de semana. La disponibilidad anunciada no elimina mantenimientos, incidencias técnicas o condiciones específicas del producto. Que la serie no siga una sesión bursátil no demuestra que una estrategia tenga resultados idénticos a cualquier hora. Eso requeriría datos propios, pruebas fuera de muestra y control de costos, no una deducción a partir de “24/7”.
Costos en COP: cómo comparar sin inventar porcentajes
No existe en esta guía una tarifa universal del 2%, del 3% ni un costo típico garantizado. Para comparar rutas necesita cotizaciones vigentes y trazables. Separe los cargos de pago y conversión del costo de cada contrato: no tienen la misma base ni necesariamente ocurren con la misma frecuencia.
| Componente | Qué registrar | Qué no asumir |
|---|---|---|
| Conversión de COP | Tasa, hora, moneda y monto neto | Que la TRM sea la tasa aplicada |
| Proveedor de pagos | Cargo explícito y entidad responsable | Que todas las billeteras estén habilitadas |
| Contrato CFD | Spread, comisiones y tamaño de contrato | Que un valor de Forex sirva para otro símbolo |
| Mantenimiento de posición | Regla vigente de swap y tipo de cuenta | Que opere igual siete días por semana |
| Ejecución | Precio solicitado y precio obtenido | Que un stop limite exactamente toda pérdida |
Las condiciones pueden cambiar por instrumento y cuenta. Por ejemplo, Deriv comunicó una política de swaps de fin de semana para índices sintéticos. Por eso sería incorrecto deducir “siete días de swaps” simplemente porque el mercado funciona de forma continua. Consulte la tabla de especificaciones y las condiciones actuales; una página educativa no reemplaza su contrato.
Un costo inicial de conversión no se aplica necesariamente a cada operación de una estrategia. Para evaluar su impacto, defina primero el horizonte y la unidad: por transferencia, por lote, por día o por cierre. Multiplicar una tarifa única por el número de operaciones produce un resultado falso; omitir un costo por operación también. Conserve las unidades junto a cada cifra y evite sumar porcentajes de bases distintas.
Como control documental, guarde el importe bruto, el neto y la fecha de la cotización. Después calcule la diferencia para esa observación, sin llamarla una tarifa permanente. No concluya que una frecuencia de operación es viable o inviable por superar un umbral aislado: hacen falta la distribución de resultados, todos los costos relevantes y supuestos explícitos.
Pips y lotes: un ejemplo que puede reproducir
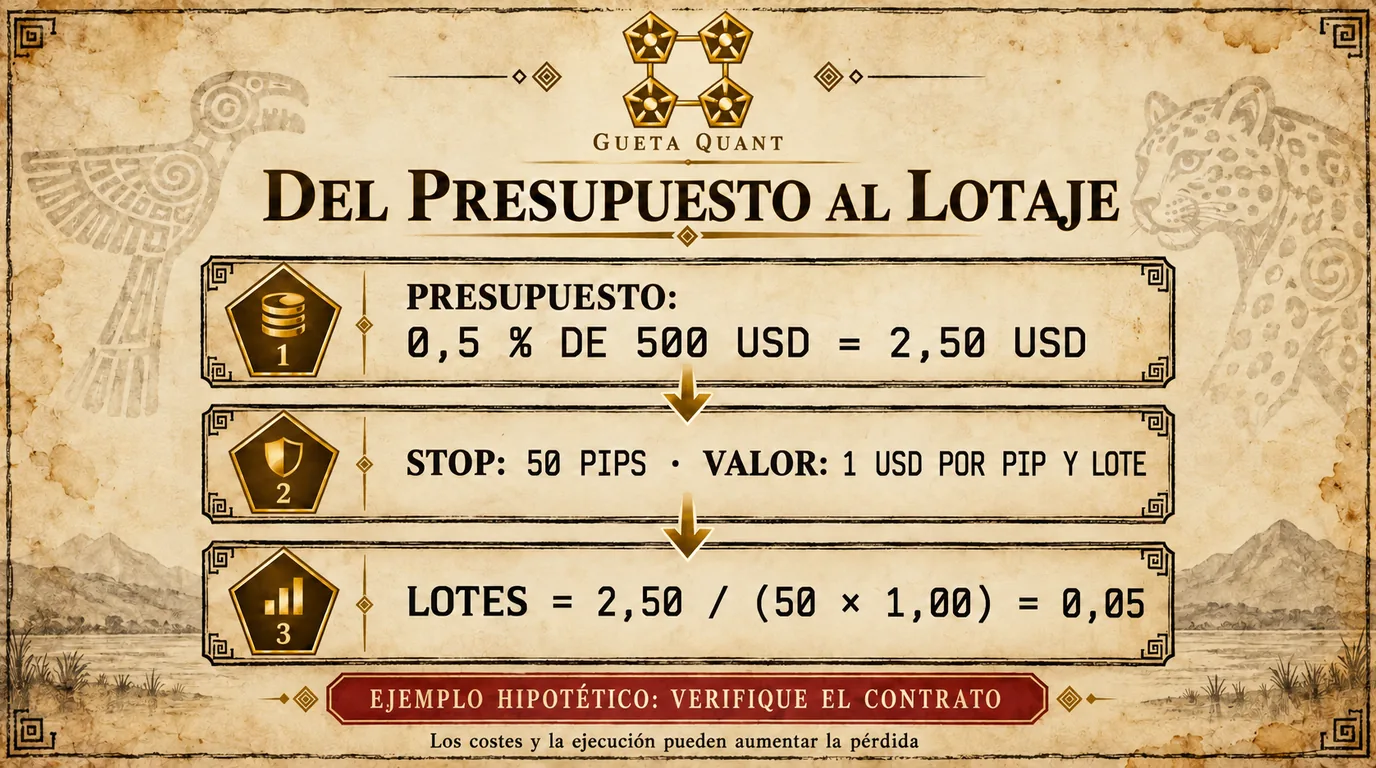
Suponga una cuenta de simulación con 500 USD y un presupuesto ilustrativo del 0,5%: 500 × 0,005 = 2,50 USD. Si la distancia elegida fuera 50 pips y cada pip valiera 1 USD por lote, el tamaño teórico sería 2,50 / (50 × 1) = 0,05 lotes. Ese valor de pip es hipotético. No lo reutilice en un símbolo real sin verificar unidades y tamaño de contrato.
La palabra “pip” no evita la necesidad de identificar el cambio mínimo de precio, el valor monetario y la divisa de cálculo. Algunas interfaces presentan puntos o ticks con convenciones distintas. Si la distancia está en puntos pero el valor monetario corresponde a pips, la división mezcla unidades y puede producir un tamaño incorrecto aunque el programa no muestre errores.
# Ejemplo educativo de presupuesto; no envía órdenes ni usa datos de Deriv.
from decimal import Decimal, ROUND_FLOOR

balance = Decimal("500")
fraccion = Decimal("0.005")  # ejemplo, no recomendación universal
stop_pips = Decimal("50")
valor_pip_por_lote = Decimal("1")  # HIPOTÉTICO
paso = Decimal("0.01")             # HIPOTÉTICO
minimo = Decimal("0.10")           # HIPOTÉTICO

presupuesto = balance * fraccion
teorico = presupuesto / (stop_pips * valor_pip_por_lote)
lotes = (teorico / paso).to_integral_value(rounding=ROUND_FLOOR) * paso
print(f"Presupuesto: {presupuesto:.2f} USD; tamaño teórico: {teorico:.2f}")
if lotes < minimo:
    print("NO CABE: el mínimo del ejemplo excede el presupuesto del modelo.")
else:
    print(f"Tamaño compatible con el modelo: {lotes:.2f}")
Con el mínimo hipotético de 0,10 lotes, la pérdida modelada al stop sería 0,10 × 50 × 1 = 5 USD, superior a 2,50 USD. La conclusión no es aumentar automáticamente el tamaño: ese contrato no cabe en el presupuesto bajo esos supuestos. Este programa solo detecta esa incompatibilidad. No describe una regla automática del bróker ni garantiza que una plataforma rechace la operación.
El modelo tampoco limita una pérdida real a esa cantidad. Slippage, saltos, comisiones, conversión y especificaciones erróneas pueden cambiarla. El stop no es una garantía de precio. Para contrastar presupuesto y mínimo consulte la calculadora de lotaje para MT5, leyendo sus límites; para distinguir margen de pérdida presupuestada, revise la calculadora de margen.
Qué puede comprobar en demo y qué queda fuera
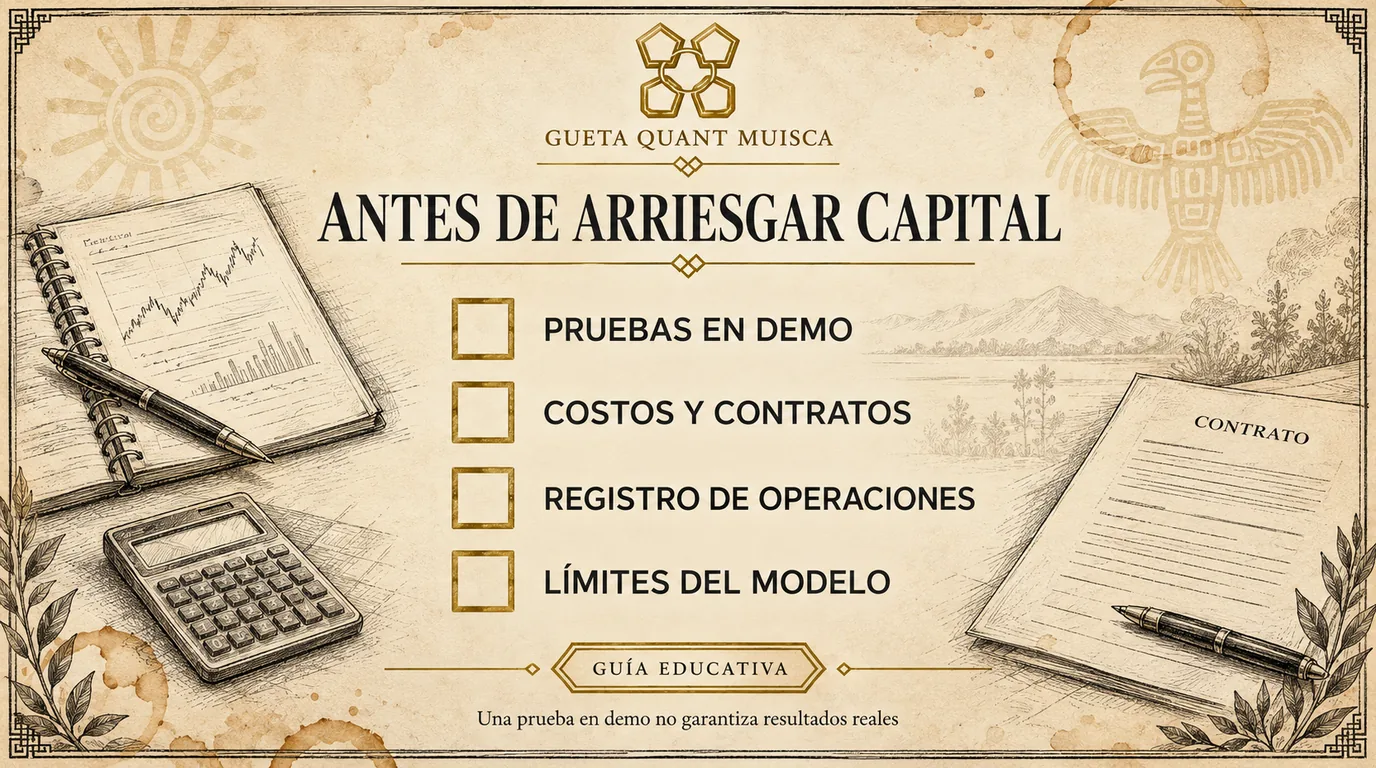
Una simulación sirve para estudiar la interfaz, revisar tamaños y registrar decisiones sin exponer fondos reales. No hay un número fijo de días que transforme una prueba en validación. Sesenta días con pocas operaciones pueden aportar menos información que otra muestra; muchas operaciones muy correlacionadas tampoco equivalen a observaciones independientes. Defina qué hipótesis quiere comprobar antes de contar resultados.
Primero documente símbolo, plataforma, tipo de producto, período y costos supuestos. Después reserve un tramo de datos que no use para modificar las reglas. Si ajusta la estrategia después de cada pérdida y vuelve a presentar toda la muestra como una prueba independiente, está reutilizando la misma información. Registre también las versiones descartadas para no mostrar solo la que pareció mejor.
Segundo, compare el resultado bruto y el resultado tras costos plausibles, explicando de dónde sale cada supuesto. Un spread observado en demo no demuestra que una cuenta real obtenga siempre la misma ejecución. Tampoco puede medir retiros con saldo virtual: una simulación no verifica solvencia, tiempos de pago ni aceptación de documentos. Esas preguntas requieren documentación separada; no son pasos de una prueba matemática.
Tercero, lleve un diario de operaciones con fecha, tamaño, precio, regla aplicada y resultado. Incluya fallos y observaciones incompletas. Un registro ordenado facilita detectar errores; por sí solo no crea una ventaja estadística. La disciplina documental y la rentabilidad son afirmaciones diferentes que necesitan evidencia diferente.
Finalmente, establezca criterios para detener el experimento: unidades desconocidas, datos faltantes, supuestos de costo sin fuente o tamaño mínimo incompatible. Detener una simulación por falta de información es un resultado válido. Puede ampliar el procedimiento con la guía para validar un backtest sin autoengaño, sin interpretar una prueba favorable como autorización para operar.
Colombia: supervisión, contraparte y DIAN
Una licencia extranjera no equivale a vigilancia de la Superintendencia Financiera de Colombia ni demuestra autorización para promocionar un servicio en el país. Para comprobar vigilancia local consulte el registro oficial de entidades vigiladas por la SFC y distinga el producto concreto de la forma en que se ofrece. Este artículo no acredita una autorización local ni atribuye a Deriv una advertencia dirigida a otra compañía. La marca comercial no identifica por sí sola la entidad con la que se contrataría.
Esta guía no certifica una entidad de Deriv para su perfil ni concluye que toda operación sea legal o ilegal por una sola licencia. Los requisitos dependen del servicio, la contraparte y el marco aplicable. Para revisar el contexto y los límites de las protecciones consulte brokers y regulación en Colombia. Una referencia educativa no sustituye verificación jurídica individual.
En materia tributaria, el artículo 9 del Estatuto Tributario establece el alcance de las rentas de fuente nacional y extranjera para residentes. La obligación concreta de presentar declaración requiere comprobar residencia fiscal, condiciones y topes del año gravable. Tener una utilidad en una plataforma extranjera no permite responder automáticamente que toda persona deba presentar el mismo formulario.
Conserve extractos, movimientos, costos y soportes de conversión. No confunda el saldo retirado con la totalidad de los hechos tributarios relevantes, ni interprete la ausencia de un reporte del bróker como exención. La clasificación y tratamiento dependen del caso; la guía de declaración de ganancias de trading ayuda a organizar preguntas y documentos, pero no reemplaza asesoría tributaria personalizada.
Preguntas frecuentes
¿Deriv acepta pesos colombianos (COP) para depositar?
Un pago originado en COP no demuestra que su cuenta esté denominada en COP. Los métodos disponibles dependen de la moneda, el perfil y las opciones habilitadas. Consulte la caja y la documentación vigentes; esta guía no confirma PSE, Efecty o Nequi para todas las personas en Colombia.
¿Qué es una plataforma de índices sintéticos?
Es una interfaz para acceder a productos sobre precios generados mediante modelos del proveedor. Las familias tienen características distintas: no todas mantienen volatilidad constante. La disponibilidad continua anunciada no elimina incidencias técnicas ni sustituye la revisión de las condiciones del símbolo y del contrato.
¿Cómo calculo pips y lotes en índices sintéticos?
Divida el presupuesto monetario entre la distancia al stop multiplicada por el valor monetario de esa unidad por lote, usando unidades compatibles. Verifique símbolo, contrato, moneda, mínimo y paso. El resultado es una estimación: no garantiza precio de ejecución ni pérdida máxima real.
¿Tengo que declarar ante la DIAN lo que gane en Deriv?
Depende de su residencia fiscal, las condiciones y los topes del año gravable. Para residentes, el artículo 9 del Estatuto Tributario incluye rentas de fuente nacional y extranjera. La obligación de presentar declaración y el tratamiento de cada ingreso deben revisarse para su situación concreta.
¿Una cuenta demo permite comprobar retiros o rentabilidad futura?
No. El saldo virtual permite ensayar cálculos y procedimientos, pero no demuestra retiros, ejecución real ni resultados futuros. Ningún plazo fijo de práctica garantiza validación. Documente sus supuestos y mantenga separada la revisión del contrato y los medios de pago de la evaluación estadística.
Fuentes y alcance de esta revisión
Revisión editorial: 16 de octubre de 2026. Se corrigieron generalizaciones sobre volatilidad, swaps y saltos; se separaron pagos de moneda de cuenta y simulación de retiros; se retiraron porcentajes de costo sin fuente. Las imágenes son explicaciones educativas creadas para este artículo, no capturas de la plataforma. El código usa cifras hipotéticas y no conecta con ningún bróker.
Las referencias del proveedor describen sus productos y condiciones; no constituyen una evaluación independiente de rendimiento. Los enlaces SFC y DIAN aportan el marco general colombiano. No hemos verificado disponibilidad para una cuenta personal, realizado un depósito, probado retiros ni auditado el generador de precios. Cuando una condición depende del perfil, el artículo conserva esa incertidumbre en lugar de convertirla en una garantía.